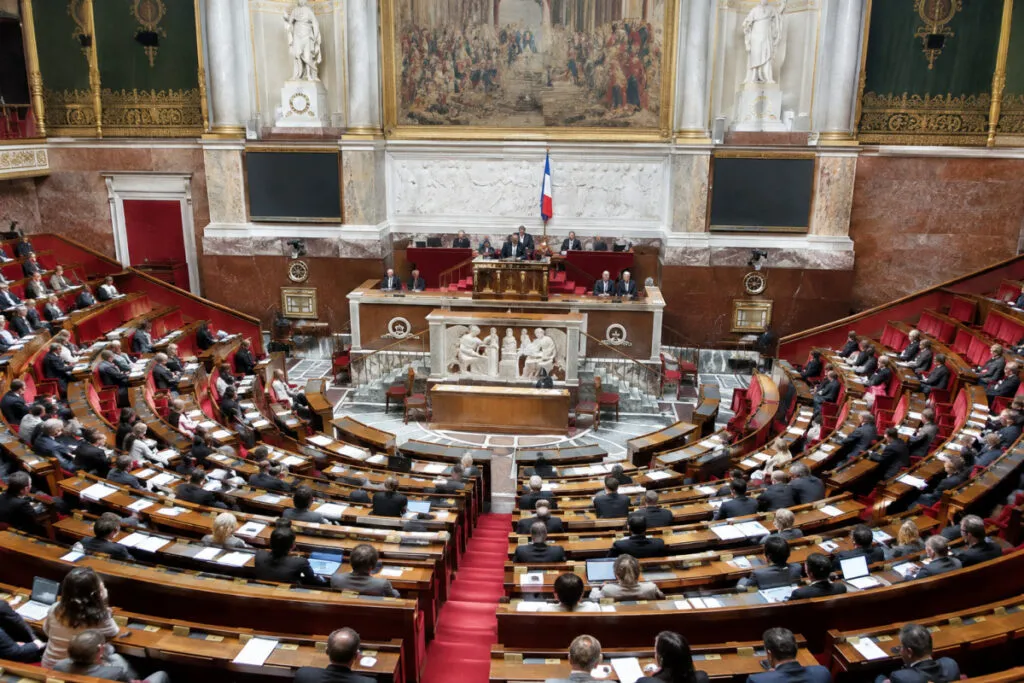
Les députés ont voté début novembre 2026 la suppression des deux malus automobiles et une TVA à taux zéro sur certains produits essentiels. Ces mesures pourraient alléger des dépenses courantes, mais leur application dépend encore du vote du budget 2027.
Deux décisions fiscales ont marqué l’examen du projet de loi de finances pour 2027 à l’Assemblée nationale les 2 et 3 novembre: la suppression des taxes sur les émissions de CO₂ et la masse des véhicules lors de leur immatriculation, ainsi que l’adoption d’amendements visant à supprimer la TVA sur certains achats. Ces votes portent sur des amendements à la première partie du budget, dont l’examen n’était pas achevé au 5 novembre 2026. Aucune de ces baisses n’est donc entrée en vigueur.
Les deux malus automobiles pourraient disparaître
L’amendement I-1287, déposé par le groupe UDR et adopté par les députés, prévoit de supprimer les deux malus perçus lors de l’immatriculation de certains véhicules. Le premier dépend des émissions de dioxyde de carbone, tandis que le second repose sur la masse du véhicule. Leur suppression constituerait un changement important pour les acheteurs de modèles soumis à ces taxes.
La portée de cette décision doit cependant être distinguée de son application. Les malus restent dus dans les conditions actuellement prévues par la réglementation tant qu’une loi définitive n’a pas modifié leur régime. Un automobiliste qui immatricule un véhicule le 5 novembre 2026 ne peut donc pas invoquer le vote de cet amendement pour obtenir une exonération.
TVA à 0 %: l’alimentation, l’hygiène et l’eau potable concernées
Les députés ont également adopté des amendements visant à appliquer un taux de TVA de 0 % à certains produits alimentaires et d’hygiène de première nécessité. Les amendements I-641 et I-1039 prévoient que la liste exacte des produits concernés soit déterminée par décret. La mesure ne correspond donc pas à une suppression générale de la TVA sur tous les aliments ou tous les articles d’hygiène.
Un autre amendement, numéroté I-302, prévoit un taux zéro sur l’eau potable. Il s’agit d’une proposition distincte de celle concernant les produits de première nécessité. Pour les consommateurs, l’éventuel effet sur les factures et les prix dépendrait de l’adoption définitive des textes et de leurs modalités d’application.
D’autres dépenses pourraient bénéficier d’une TVA à 5,5 %
Plusieurs amendements adoptés prévoient d’étendre le taux réduit de TVA de 5,5 %. L’amendement I-3547 concerne les réparations de vélos, d’appareils électroménagers, de vêtements et de meubles. L’amendement I-2261 vise certains matériaux de construction biosourcés, géosourcés ou issus du réemploi.
Les transports publics de voyageurs organisés par les collectivités sont également visés par l’amendement I-3717. Deux autres amendements, I-3692 et I-3959, proposent d’appliquer le taux de 5,5 % à l’ensemble des livraisons d’électricité, abonnements et taxes compris. Ces propositions ne doivent pas être confondues avec les amendements instaurant un taux zéro: elles portent sur des dépenses différentes et prévoient une réduction de TVA d’une autre ampleur.
Le vote du budget 2027 reste décisif pour ces baisses d’impôts
Le calendrier parlementaire constitue désormais la principale incertitude. Le vote solennel sur la première partie du projet de loi de finances, initialement prévu le 3 novembre 2026, a été reporté. Or, les amendements adoptés au cours de son examen ne peuvent être conservés dans cette version du texte que si cette première partie est elle-même approuvée.
Même dans cette hypothèse, les dispositions pourraient encore être modifiées au cours de la procédure législative. Un amendement adopté n’est pas une loi promulguée: les contribuables doivent donc continuer à appliquer les règles fiscales en vigueur, sans anticiper une exonération ou un nouveau taux de TVA.
Le suivi des décisions peut s’effectuer dans le registre des amendements de l’Assemblée nationale. Pour les achats automobiles comme pour les dépenses soumises à la TVA, seules les dispositions finalement adoptées et entrées en vigueur pourront modifier le montant des taxes dues.
À retenir
- Les députés ont adopté les 2 et 3 novembre 2026 des amendements supprimant les deux malus automobiles.
- Une TVA à 0 % a été votée pour certains produits essentiels et pour l’eau potable.
- Le taux réduit de 5,5 % pourrait être étendu aux réparations, aux transports publics et à l’électricité.
- Au 5 novembre 2026, aucune de ces mesures fiscales n’est entrée en vigueur.
- Leur application dépend de l’adoption du budget 2027 et de l’issue de la procédure législative.
Questions fréquentes
- Un automobiliste peut-il éviter les malus lors d’une immatriculation en novembre 2026?
- Non. Les taxes liées aux émissions de CO₂ et au poids du véhicule restent exigibles selon la réglementation en vigueur.
- Quels produits alimentaires et d’hygiène bénéficieront de la TVA à 0 %?
- La liste précise n’est pas encore établie. Les amendements adoptés prévoient qu’un décret définisse les produits de première nécessité concernés.
- La TVA à 5,5 % sur l’électricité concernerait-elle aussi les abonnements?
- Oui, les amendements I-3692 et I-3959 prévoient d’appliquer ce taux à toutes les livraisons d’électricité, y compris les abonnements et les taxes.
- Quelles réparations pourraient profiter du taux réduit de TVA?
- L’amendement I-3547 vise les interventions sur les vélos, les appareils électroménagers, les vêtements et les meubles.
- Pourquoi les amendements adoptés pourraient-ils disparaître du budget 2027?
- Leur maintien exige d’abord l’approbation de la première partie du projet de loi de finances. Ils peuvent ensuite être modifiés pendant la suite des débats parlementaires.